

Mediaborneo.net, Jakarta – Ketahanan industri perbankan menjadi salah satu penyangga penting bagi perekonomian Indonesia saat tekanan global kembali meningkat. Bank Indonesia (BI) melihat kondisi perbankan nasional masih cukup solid untuk menghadapi perubahan eksternal sekaligus menjaga aliran pembiayaan kepada dunia usaha.
Kekuatan tersebut tercermin dari rasio permodalan bank yang berada pada level tinggi. Hingga Juni 2026, Capital Adequacy Ratio (CAR) perbankan tercatat mencapai 23,70 persen. Pada saat yang sama, rasio kredit bermasalah (Non-Performing Loan/NPL) masih berada pada level terkendali, yakni 2,09 persen secara bruto dan 0,82 persen secara neto.
Deputi Gubernur BI Solikin M. Juhro mengatakan kondisi tersebut menunjukkan industri perbankan memiliki bantalan yang memadai untuk menghadapi berbagai risiko.
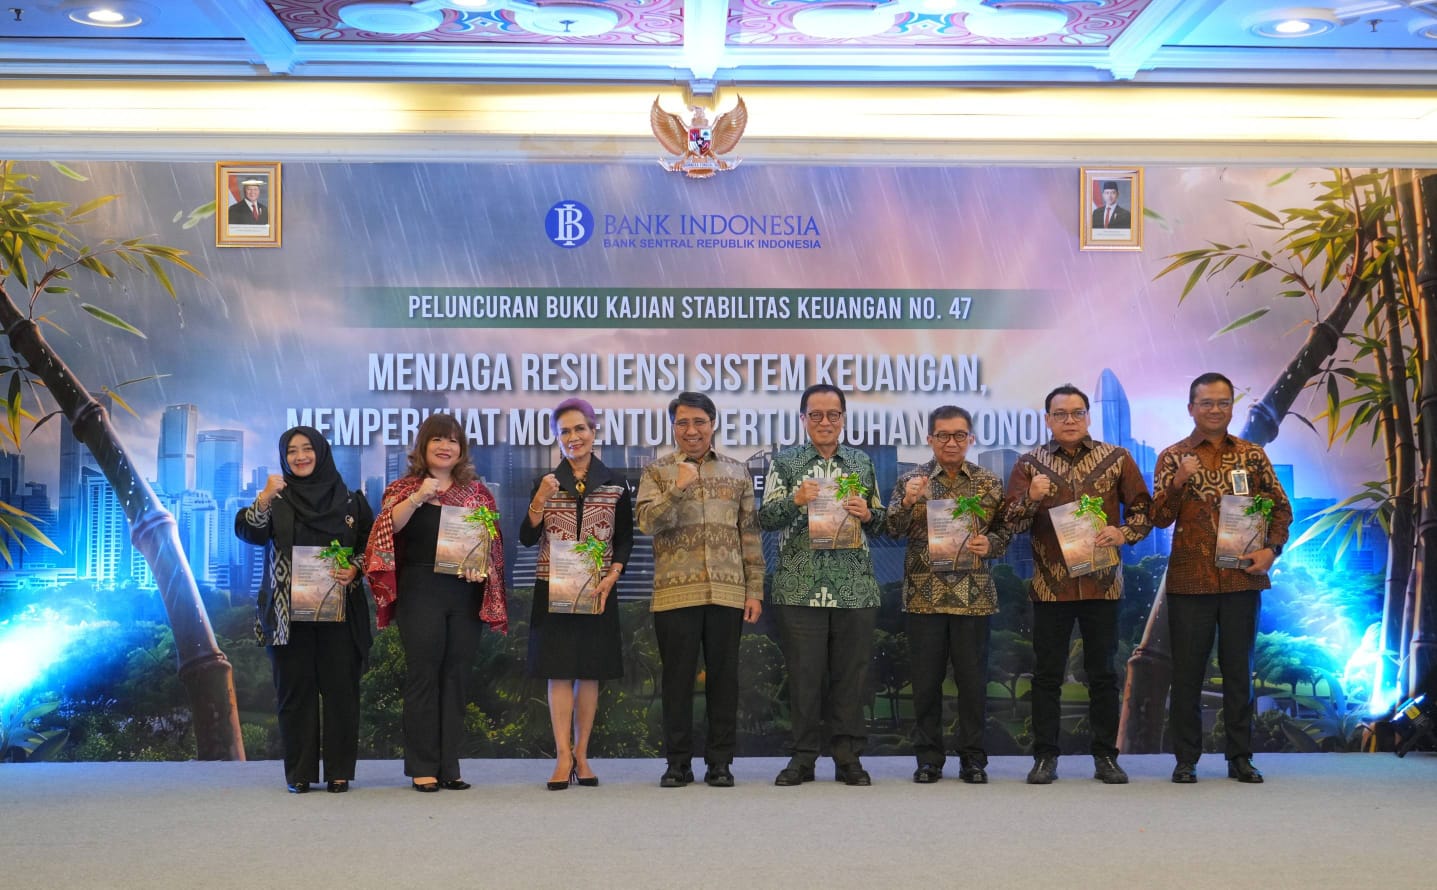
“Sistem keuangan Indonesia tetap kuat dan solid di tengah meningkatnya ketidakpastian global,” ujar Solikin dalam peluncuran Kajian Stabilitas Keuangan (KSK) Nomor 47 di Jakarta, Senin (14/9/2026).
Menurut dia, kekuatan fundamental tersebut harus dimanfaatkan untuk memperbesar kontribusi sektor keuangan terhadap perekonomian. Bank tidak cukup hanya menjaga kualitas aset dan permodalan, tetapi juga harus memastikan fungsi intermediasi berjalan secara optimal.
“Ketahanan sistem keuangan harus diterjemahkan menjadi pembiayaan yang lebih kuat bagi perekonomian,” katanya.
BI melihat kapasitas perbankan untuk meningkatkan pembiayaan masih cukup besar. Karena itu, kebijakan makroprudensial diarahkan agar likuiditas dan kemampuan intermediasi perbankan dapat mengalir menuju sektor produktif dan sektor prioritas.
Kebijakan Insentif Likuiditas Makroprudensial (KLM) menjadi salah satu instrumen yang digunakan BI untuk memberikan dorongan terhadap penyaluran pembiayaan. Selain itu, program Percepatan Intermediasi Indonesia (PINISI) juga terus dijalankan.
Solikin mengatakan berbagai kebijakan tersebut dirancang untuk menciptakan keseimbangan antara dorongan terhadap pertumbuhan kredit dan pengelolaan risiko.
“Kita ingin intermediasi bergerak lebih kuat, tetapi tetap mengedepankan prinsip kehati-hatian,” ujarnya.
Dengan kondisi sistem keuangan yang dinilai resilien, BI mempertahankan proyeksi pertumbuhan kredit dan pembiayaan perbankan pada 2026 di kisaran 8-12 persen.
“Kami optimistis pertumbuhan kredit dan pembiayaan perbankan pada tahun ini dapat berada pada kisaran 8 sampai 12 persen,” kata Solikin.
Istilah resiliensi bagi BI sendiri memiliki makna yang lebih luas dibandingkan sekadar kemampuan sektor keuangan melewati krisis. Sistem keuangan yang resilien harus mampu menyesuaikan diri dengan perubahan sekaligus tetap menjalankan fungsi ekonominya.
Solikin mengibaratkan sistem tersebut seperti akar bambu yang kuat tetapi tetap lentur. Ketika tekanan datang, fondasi yang kuat membuatnya tidak mudah tumbang. Sementara fleksibilitas membuatnya mampu mengikuti perubahan.
“Fundamental yang kuat diperlukan untuk menghadapi guncangan, tetapi sistem juga harus responsif dan adaptif terhadap perubahan,” ucapnya.
Dia kemudian merumuskan resiliensi melalui empat pendekatan. Pertama, responsif dalam membaca perkembangan global. Kedua, memperkuat sinergi antarlembaga. Ketiga, memiliki kemampuan beradaptasi sekaligus bertahan dalam tekanan. Keempat, selalu siaga mengantisipasi sumber kerentanan.
“Responsif, sinergi, lincah dan enduring, serta siaga merupakan bagian penting dalam membangun resiliensi sistem keuangan,” tutur Solikin.
Upaya memperkuat intermediasi tidak hanya menjadi tanggung jawab perbankan dan BI. Pemerintah, otoritas keuangan, pelaku usaha, serta sektor industri lainnya memiliki peran dalam memastikan pembiayaan benar-benar mampu mendorong aktivitas ekonomi.
Persoalan tersebut menjadi salah satu pembahasan dalam seminar nasional bertema “Resiliensi Sistem Keuangan sebagai Fondasi Pertumbuhan Ekonomi Indonesia” yang digelar bersamaan dengan peluncuran KSK No. 47.
Forum tersebut menghadirkan Direktur Departemen Kebijakan Makroprudensial BI Dhaha Praviandi K., Direktur Perencanaan Fiskal, Moneter, dan Sektor Keuangan Kementerian PPN Tari Lestari, serta Ketua Umum APINDO Shinta Widjaja Kamdani.
Sementara itu, Sekretaris Himpunan Bank Milik Negara Eko Setyo Nugroho memberikan gambaran mengenai pemanfaatan pembiayaan produktif untuk menggerakkan perekonomian.
Menurut Solikin, perbedaan kebutuhan antara sektor keuangan dan dunia usaha harus dijembatani melalui koordinasi yang lebih erat.
“Sinergi menjadi sangat penting untuk menyelesaikan berbagai persoalan struktural yang masih menjadi kendala dalam meningkatkan intermediasi,” katanya.
Dia menilai ekspektasi positif juga perlu dijaga agar pelaku usaha tidak ragu memanfaatkan kapasitas pembiayaan yang tersedia.
“Optimisme perlu terus dibangun karena sistem keuangan yang sehat harus memberikan keyakinan kepada dunia usaha untuk bergerak dan berkembang,” ujar Solikin.
KSK No. 47 mengambil tema “Menjaga Resiliensi Sistem Keuangan, Memperkuat Momentum Pertumbuhan Ekonomi”. Kajian tersebut menjadi gambaran mengenai kondisi sistem keuangan Indonesia pada semester I 2026 sekaligus referensi bagi pemangku kepentingan dalam menentukan langkah kebijakan ke depan.
Dengan permodalan yang kuat dan kualitas kredit yang tetap terjaga, BI melihat sektor perbankan memiliki posisi strategis dalam menjaga momentum pertumbuhan ekonomi nasional.
Namun, tantangan berikutnya adalah memastikan kapasitas tersebut benar-benar diterjemahkan menjadi pembiayaan yang produktif.
“Yang harus kita dorong adalah bagaimana ketahanan yang sudah terbentuk dapat memberikan kontribusi lebih besar terhadap pertumbuhan ekonomi,” pungkas Solikin. (Oen/M Jay)